分类:维权纪实 | 发布: | 时长:
**摘要:** 境外消费短信提示1美元,半月后实际扣款35美元。银行以”商户指令”为由拒绝退款,暴露出风控缺位、信息披露模糊、签名无法识别三大漏洞。
摘要: 境外消费短信提示1美元,半月后实际扣款35美元。银行以”商户指令”为由拒绝退款,暴露出风控缺位、信息披露模糊、签名无法识别三大漏洞。
投诉之后:态度积极,结论却让人失望
首先特别感谢国家金融监督管理总局的12378热线。提交投诉后,监管部门效率非常高,涉事银行的专业部门很快就打了电话过来,这点必须给监管部门点个赞。
但银行虽然态度积极,给出的结论却让人非常失望——针对”1美元变成35美元”的争议,银行依旧表示责任在用户,无法退款。

事件回顾:一条短信引发的争议
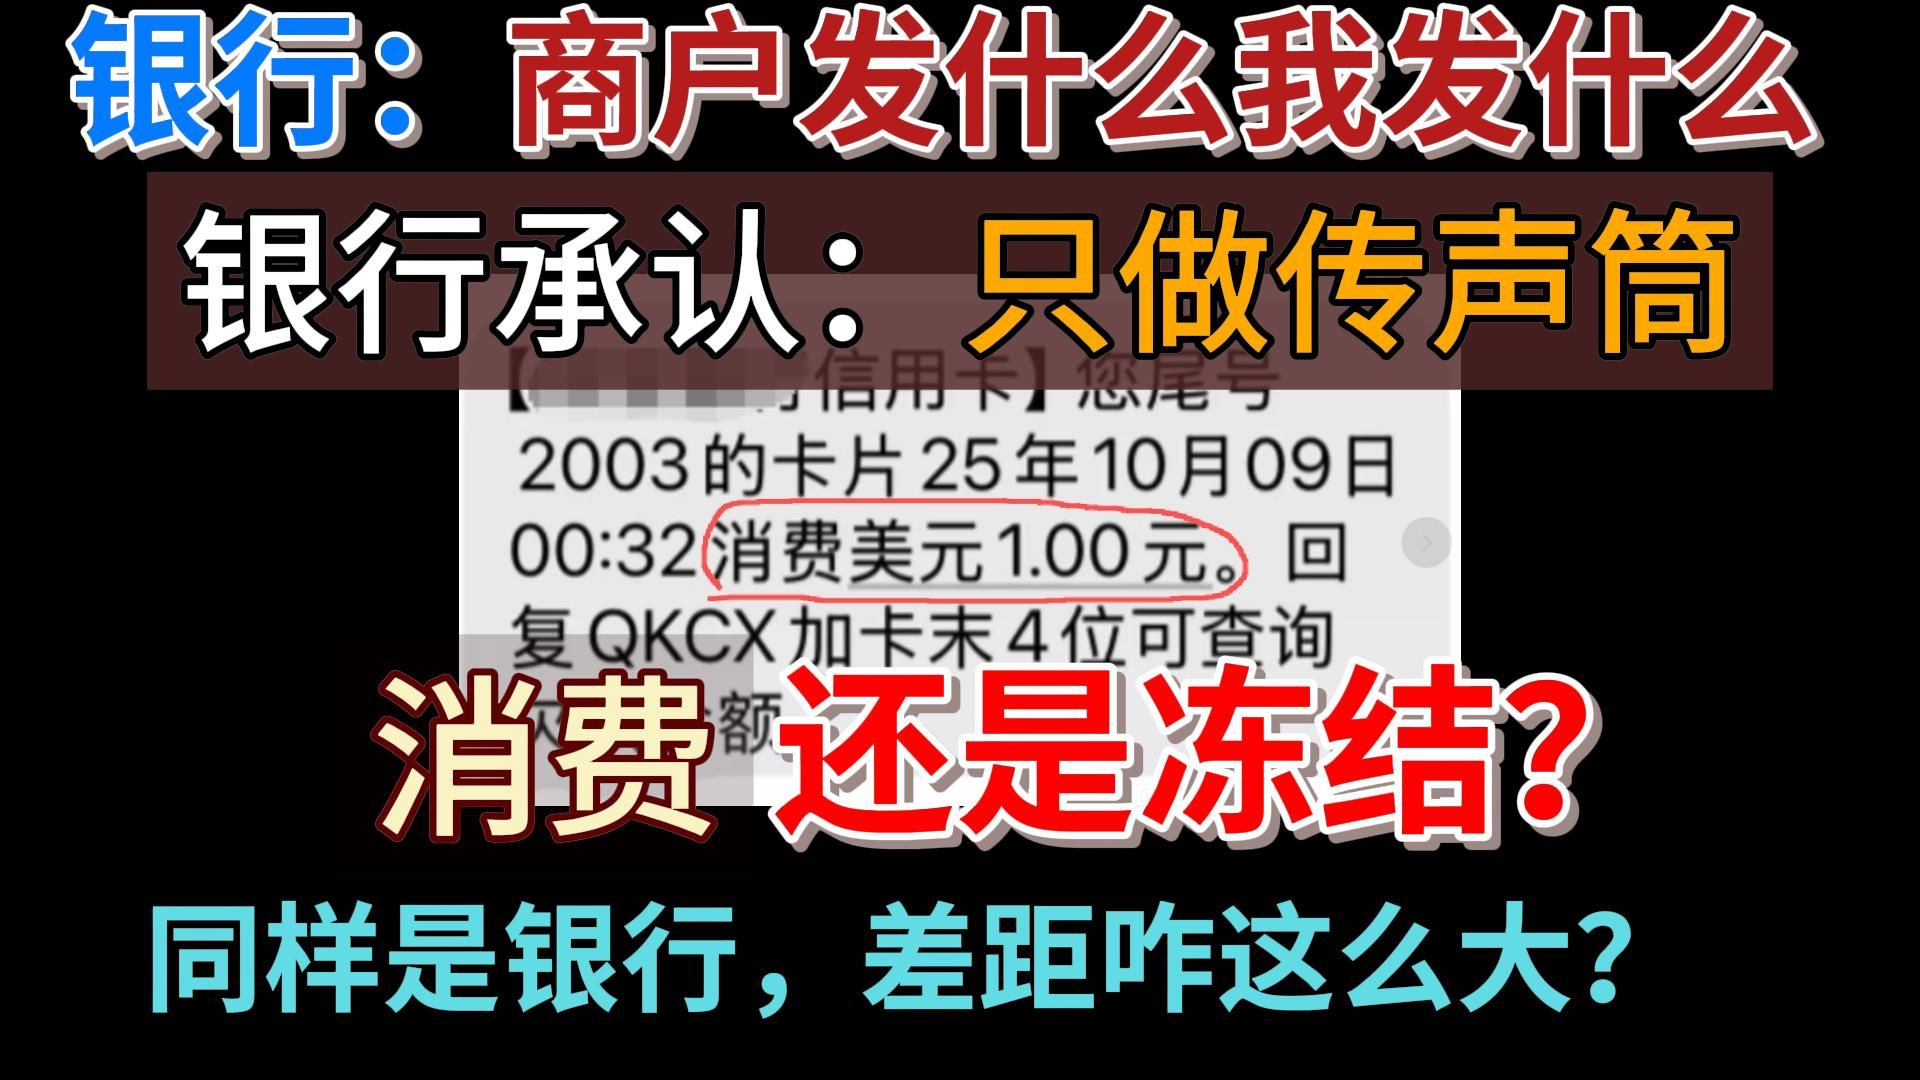
事情是这样的:持卡人在境外消费时,收到短信提示”消费1美元”,短信中没有任何预售权提示。半月后,实际扣款变成了35美元。

今天与银行客服的通话中,对方的解释暴露了三个让持卡人细思极恐的逻辑漏洞。
漏洞一:银行风控系统在这个环节是”缺位”的
客服的原话逻辑是:
“不是由我们的扣款卡片来决定的,是商户平台以什么方式发过来,我们收到的就是什么。它如果是以’预售权+美元’的方式,我们发送给你的信息就是预售权;它如果是以’消费+美元’的方式,我们发给你的信息就是消费。”
翻译一下:商户发什么,银行就转什么。
打个比方:如果商户发过来的指令是”抢劫”,那银行是不是也照样转发、照样扣款?
金融机构如果连最基本的交易性质都不审核,完全依赖商户指令,那我们的资金安全到底谁来守护?

漏洞二:消费就是授权?但工行能精准提示,说明技术完全可行
客服进一步解释:”消费和授权没有区别,都是一回事。”
但持卡人当场追问:你刚才说商户发过来的是”消费”,现在又变成”授权”了?短信上写的是”消费”,你也没告诉我这是授权。

更关键的是,持卡人拿出了工商银行的短信作为对比——工行清清楚楚地写着”预售权交易“。
既然工行能做到精准提示,说明技术上完全可以实现。为什么不能像工行一样,把信息披露得更透明?非要用”消费”这种容易产生歧义的词汇?

漏洞三:无法识别签名真伪,信用卡变成了”空白支票”
通话中,银行承认了一个关键事实:只要商户提供单据,且目前没有识别签名真伪的能力。
这意味着什么?
只要卡号泄露,商家随便模仿一个签名来扣款,银行识别不了,最后风险全部由用户承担。
我们的信用卡,在某种程度上变成了一张空白支票。这种风控逻辑,真的能保护我们吗?

消费者的核心诉求:不是要占便宜,是要知情权
银行最后的态度是:”您不认?请您跟商户分析提供,跟我们没关系。”
对此,持卡人的回应很明确:
“我不想去究尽商户的复杂条款,你也不想讨论是不是我没看清。我只要谈最基本的知情权。”
如果消费的第一时间,短信能像工行那样提示”预售权”,或者直接提示”35美元”,觉得贵完全可以不用,转头就走。
恰恰是那条误导性的短信,剥夺了消费者”嫌贵不买”的选择权。
消费者要的不是占便宜,而是明明白白的消费。
后续:继续投诉,必要时走法律程序
虽然这次沟通不理想,但依然相信监管、相信法律。目前已整理好所有证据,准备再次向监管部门发起投诉。
“我们不是闹事,但对不合理的规则,我们有权说’不’。”
如果后续监管介入仍无法解决,已考虑走法律程序维护自身权益。届时会将判决结果保留并分享给大家。

如果您也支持理性维权,支持银行优化短信服务,请点赞转发。每一次关注,都是在推动行业哪怕一点的进步。

评论(0)