分类:维权纪实 | 发布: | 时长:
**摘要:** 信用卡消费1美元后突被扣35美元,银行称1美元仅为”验证”,拒绝笔迹鉴定,让用户自行跨国起诉。
摘要: 信用卡消费1美元后突被扣35美元,银行称1美元仅为”验证”,拒绝笔迹鉴定,让用户自行跨国起诉。
一、1美元”消费”,半月后变35美元
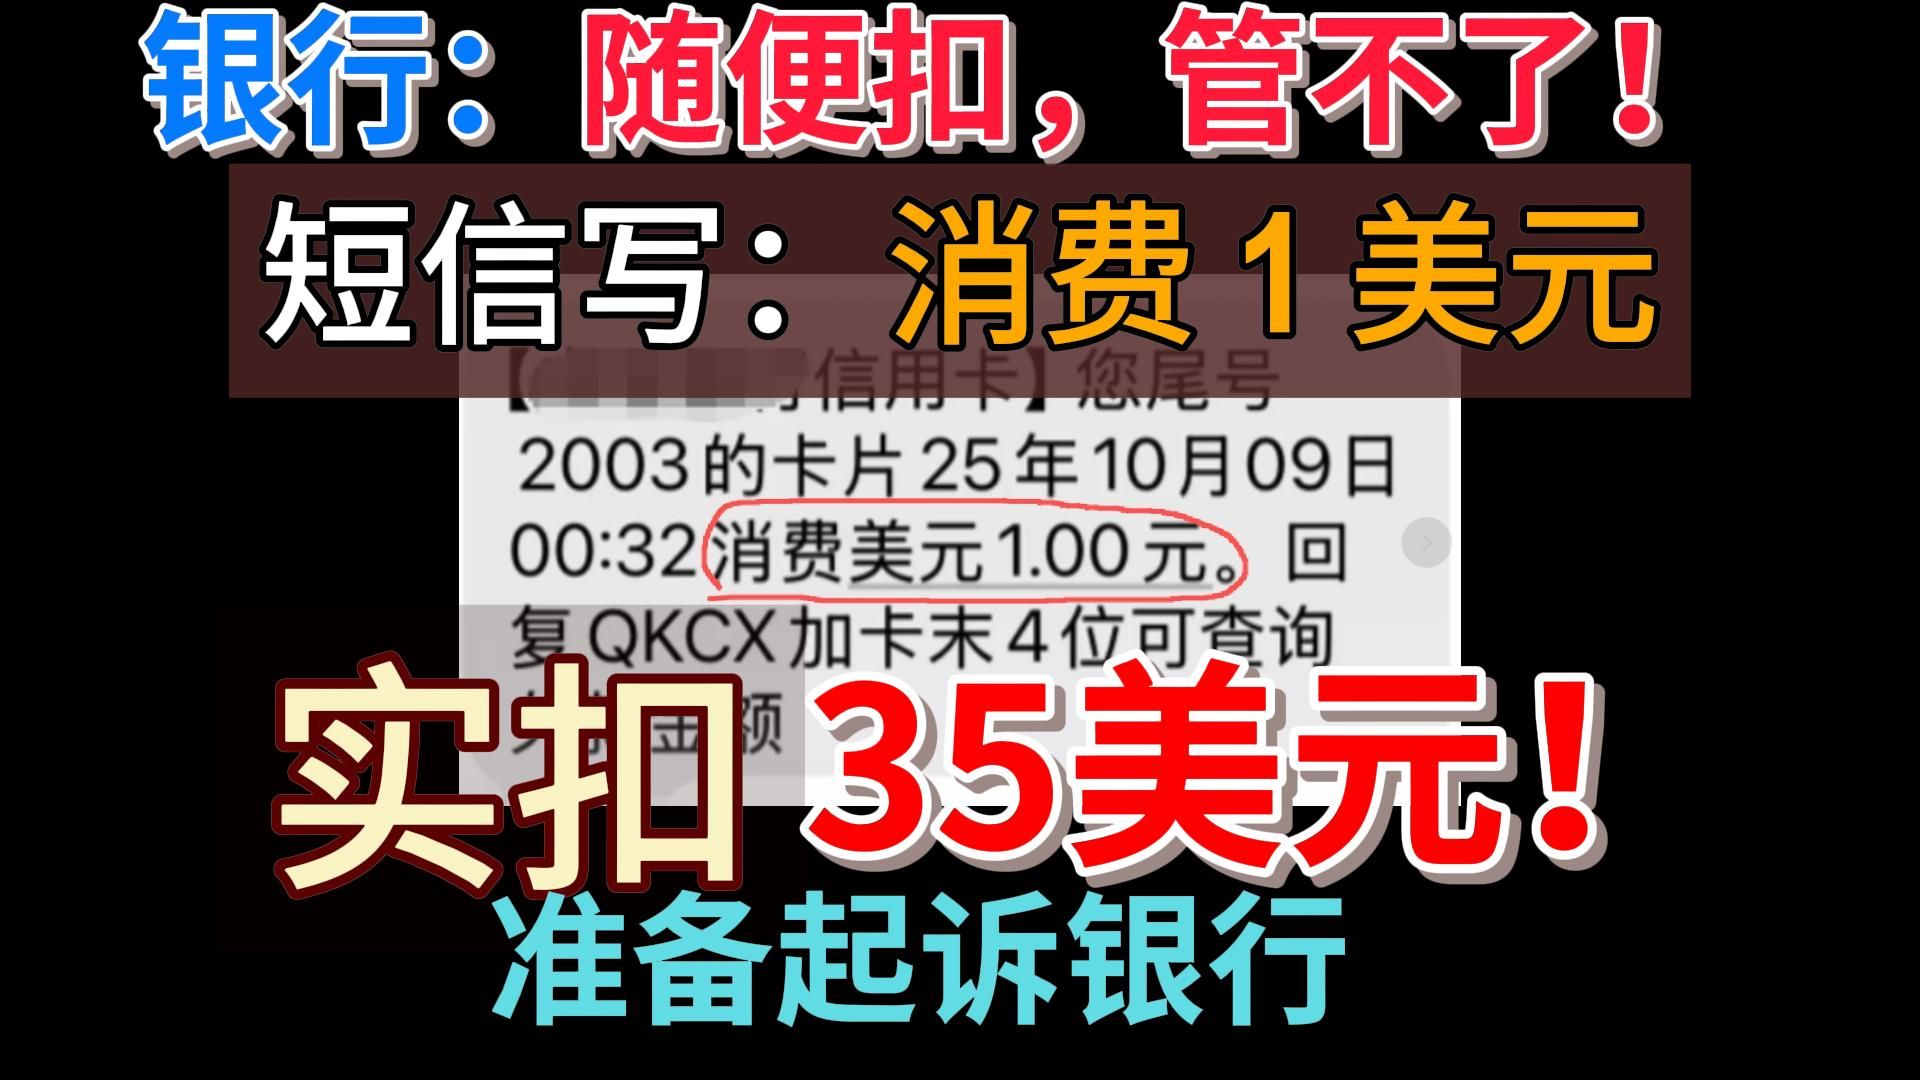
10月8日,当事人在境外刷卡消费,银行官方短信明确提示:“消费1美元”,没有任何”预授权”或”验证”字样。
然而到了10月21日,当事人人在国内,突然收到一条 35美元 的消费提醒。

当事人立即致电银行客服,客服的回应是:
“您说的应该是10月8号的一个35美元消费……这个消费属于一个预授权,现在还没有确定,属于等待商户那边处理的阶段。我们直接操作不了取消,需要商户那边操作。”

客服建议:等入账后再发起交易争议。当事人信了。
二、争议结果出炉:银行改口”1美元只是验证”
争议结果出来后,银行的态度发生了180度转弯:
“您这张卡确实有过1美元的收取交易,该交易是验证您卡片是否有效,不是实际消费。”
也就是说,银行现在告诉当事人:
- 10月8日的1美元 → 不算消费,只是验证
- 10月21日的35美元 → 才是真实扣款,是境外一笔服务费
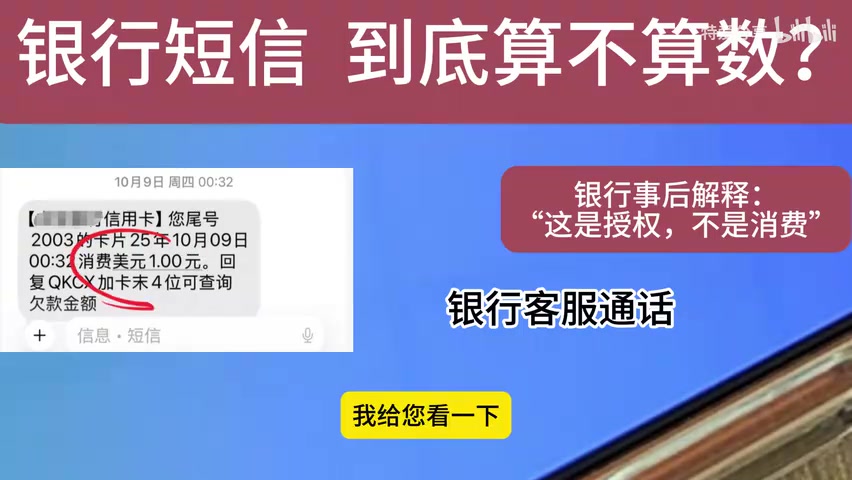
但当事人指出一个致命矛盾:银行短信写的是”消费1美元”,从未出现”验证”二字。
“你短信可不是那么写的。你短信写的是我消费1美金,你短信可没写验证。”
银行客服的回应是:”短信的话是触动了交易的一个信息。”
三、最离谱的回应:银行拒绝笔迹鉴定
当事人表示不认可这35美元,要求查看商家提供的扣款凭证。银行称商家提供了一份写有当事人名字的单据。
当事人明确指出:那个签字不是自己的。
接下来,银行客服的回应让当事人”瞬间崩溃”:
“首先我们不做笔迹鉴定。是不是你签字的话,我是不知道的。我们这边没有笔迹鉴定,我们也不需要去鉴定。因为真正到了鉴定,是上升到司法层面的事情。”
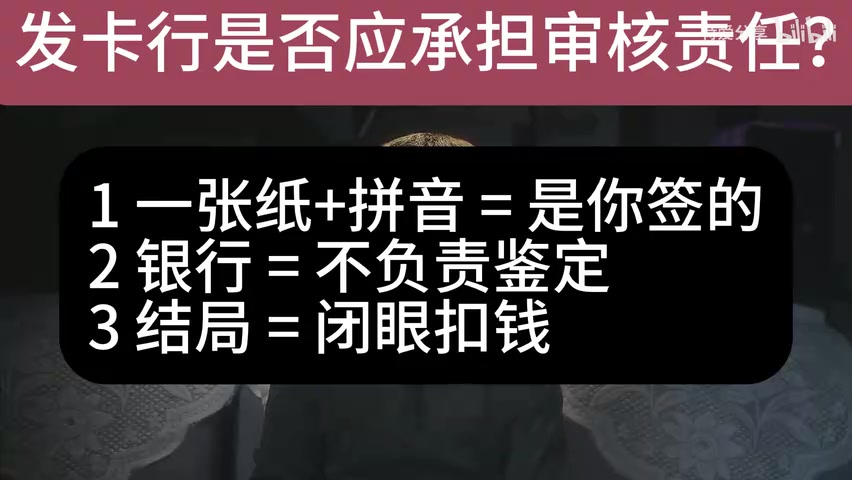
翻译一下银行的逻辑:
- 商家拿出一张写着你名字的纸 → 就算你签的
- 银行没有能力做笔迹鉴定,也不负责做
- 银行默认商家是对的,扣你钱没得商量
- 不服?你自己去起诉
“你可以通过诉讼的方式,具体处理方式……”
当事人追问:”我起诉你(银行)还是起诉对方(商家)?”客服没有正面回答,只反复强调”这是跟商户之间的纠纷,我们没有这个(权限)”。
四、核心质疑:银行短信的公信力在哪里?
当事人提出了几个无法回避的问题:
- 如果1美元是”预授权/验证”,短信为什么不提示? 短信白纸黑字写的是”消费”。
- 既然银行无法做笔迹鉴定,凭什么单方面采信商家的扣款请求?
- 10月8日刷卡,为什么10月21日才扣款? 如果商家可以事后随时填金额,那下个月扣200、下下个月扣500,是不是都可以?
- 当事人人在国内,根本没有在境外消费,凭什么认定是本人操作?

五、维权进展与提醒
当事人表示:
- 已向金融监管部门发起投诉;
- 如果银行继续以这种态度处理,不排除通过法律途径(诉讼) 解决;
- 若进入诉讼程序,将把整个过程公开分享。
“这35美元是小,但这个安全漏洞是很大的。如果我们的信用卡就像一本已经签好字的空白支票,随时留给商家填金额,那以后谁还敢用信用卡?”
[截图: 00:04:50 – 当事人总结”空白支票”比喻的画面]
给所有持卡人的提醒:
- 保留所有交易凭证、短信截图、通话录音;
- 不要轻信”消费1美元”的短信就默认是正常消费;
- 发现异常扣款,第一时间联系银行并录音留证;
- 银行说”等入账再争议”时,注意时效,不要被动等待。
如果你也收到过”消费验证”类短信,请把这条内容转给你最在乎的人。

评论(0)